Slik forbereder dere datastrukturene for 2026 og håndterer overgangen til IFRS 18 uten å måtte gjøre jobben alene.
Innen finansiell rapportering er det avgjørende å ligge i forkant av regelendringer. Det gir tillit i markedet og mer effektiv drift. Når dere forstår overgangen til IFRS 18, kan dere sikre global etterlevelse, øke åpenheten i den finansielle rapporteringen og kommunisere resultatene tydeligere til investorer. I denne artikkelen går vi gjennom hovedpilarene i det nye IFRS 18-rammeverket. Vi viser også hvordan dere kan forenkle overgangen uten å forstyrre den daglige rapporteringen.
Skrevet av forretningsanalytikerne Siebe Vandenbussche og Cato Vanhoutte. Lesetid: 2 min.
Bakgrunn
I flere tiår ga den fleksible IAS 1-standarden selskaper stor frihet i hvordan de rapporterte økonomiske resultater. Det var praktisk. Samtidig ble investorer ofte frustrerte over vage “Annet”-poster og subjektiv rapportering som gjorde det vanskelig å få et klart bilde av den økonomiske stillingen. IFRS 18 tar direkte tak i disse utfordringene. Den nye standarden trer i kraft 1. januar 2027. Den erstatter vage strukturer med et strengt og enhetlig rammeverk som skal fjerne inkonsekvenser i finansiell rapportering over hele verden.
Standarden skal anvendes retrospektivt. Derfor må dere bruke den på dataene for 2026, slik at tallene kan sammenlignes side om side når standarden trer i kraft. Nedtellingen har startet. Med BrightAnalytics blir omleggingen av datastrukturen smidig og automatisert.
IFRS 18s tre pilarer
Den nye standarden endrer den finansielle rapporteringen på tre sentrale områder. Her er hva som endres, og hvordan BrightAnalytics gjør det enklere å oppfylle kravene.
1. Et omarbeidet resultatregnskap
Den mest synlige endringen er at alle inntekter og kostnader må klassifiseres i fem separate kategorier, med to nye standardiserte delsummer.
- Drift: Standardkategorien for hovedvirksomheten, støtteaktiviteter og poster av engangskarakter, for eksempel omstruktureringskostnader eller nedskrivning av goodwill.
- Investering: Avkastning fra eiendeler som genererer inntekter selvstendig, for eksempel utbytte, renter på kontantekvivalenter og resultater fra felleskontrollert virksomhet.
- Finansiering: Den rene kostnaden ved å hente inn kapital, for eksempel banklån og obligasjoner, samt renteeffekter fra andre forpliktelser som leie og pensjoner.
- Inntektsskatt: Ordinær skatterapportering.
- Avviklet virksomhet: Ordinær rapportering av avviklede enheter.
De to viktige delsummene: Dere må nå eksplisitt rapportere driftsresultat, som viser kjernevirksomheten. Dere må også rapportere resultat før finansiering og inntektsskatt, som viser kjernevirksomheten pluss avkastning fra investeringer. Dermed kan investorer vurdere hvordan eiendelene presterer, helt uavhengig av finansieringsbeslutninger.
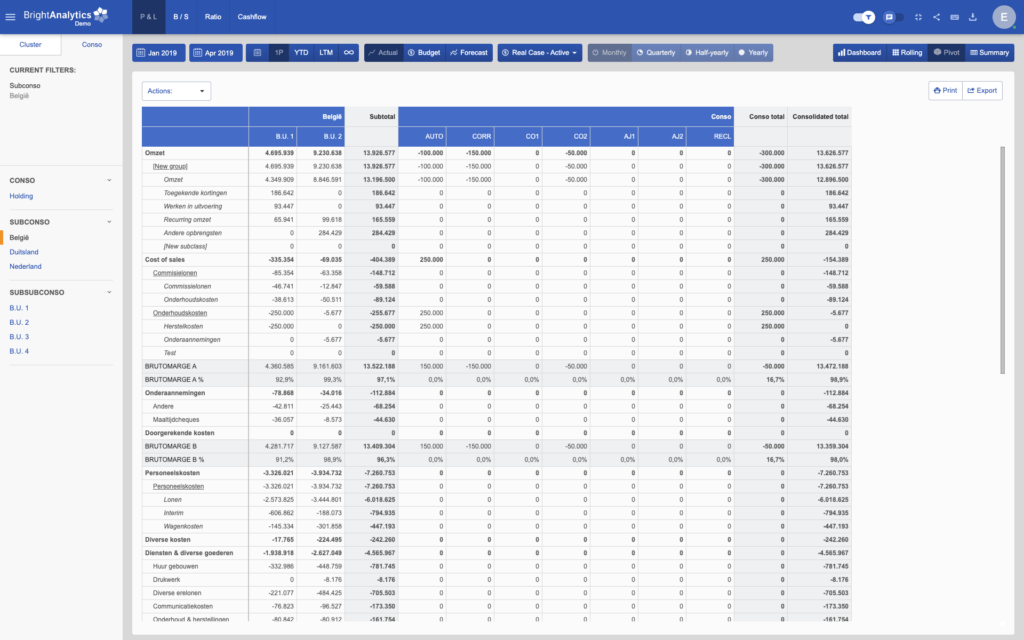
Slik hjelper BrightAnalytics: Å strukturere om hele det historiske resultatregnskapet kan virke overveldende. BrightAnalytics har støtte for flere parallelle rapportstrukturer innebygd i kjernen. Derfor kan dere mappe dataene til den nye IFRS 18-oppstillingen og samtidig beholde eksisterende strukturer for internrapportering eller lokal GAAP. Dere bytter mellom ulike resultatvisninger med ett klikk.
2. Orden i egne nøkkeltall (MPM)
Bruker selskapet egne nøkkeltall som “justert EBITDA” for å beskrive den økonomiske utviklingen? Da blir de grundig gransket under IFRS 18. Enhver delsum av inntekter og kostnader som ledelsen bruker og kommuniserer offentlig, kalles nå et ledelsesdefinert resultatmål (Management-defined Performance Measure, MPM). Under IFRS 18 gjelder følgende for MPM-er:
- De må presenteres i én egen note som forklarer hvorfor målet er nyttig.
- De krever en tydelig avstemming mot nærmeste offisielle IFRS-delsum.
- De må ta hensyn til effekter av inntektsskatt og ikke-kontrollerende eierinteresser.
- De må brukes konsekvent mellom perioder, slik at rapporteringen ikke blir selektiv.
Slik hjelper BrightAnalytics: For å avgjøre hvilke egne nøkkeltall som regnes som MPM-er, trenger dere god oversikt over dagens rapportoppsett. BrightAnalytics AI-agent hjelper med dette. Den vurderer dagens resultatregnskap, foreslår nødvendige justeringer og viser hvilke nøkkeltall som må presenteres for at overgangen skal oppfylle kravene.
3. Økt åpenhet, valutaeffekter og kontantstrømmer
IFRS 18 gir ikke rom for å skjule vesentlige detaljer i vage grupperinger:
- Begrenset bruk av “Annet”: Generiske “Annet”-poster kan nå bare brukes i svært begrenset grad. En vesentlig post må vises separat.
- Noteopplysninger ved funksjonsinndelt resultatregnskap: Velger dere funksjonsinndeling, altså vareforbruk, må dere nå opplyse om fem spesifikke kostnadsarter i en note. Det gjelder ytelser til ansatte, avskrivninger på varige driftsmidler, avskrivninger på immaterielle eiendeler, nedskrivninger og nedskrivning av varelager.
- Enhetlig håndtering av valuta og kontantstrømmer: Valutagevinster og valutatap må nå deles opp. De følger den opprinnelige transaksjonen til kategorien drift, investering eller finansiering. Kontantstrømoppstillingen skal dessuten alltid ta utgangspunkt i driftsresultatet når den indirekte metoden brukes. Dere trenger derfor ikke lenger å justere for renter eller skatt senere i avstemmingen.
Slik hjelper BrightAnalytics: De strengere reglene for noteopplysninger og valuta krever god innsikt i dataene. BrightAnalytics integreres direkte med ERP-systemet deres og henter data på det mest detaljerte nivået. Med dette grunnlaget har dere nøyaktig den datamappingen som trengs for å bryte ned driftskostnadene og spore hvor hver transaksjon kommer fra.
Planen for overgangen: BrightAnalytics AI-agent
Det kan ta lang tid å gå gjennom hele kontoplanen manuelt og tilpasse den til de nye reglene. Derfor har vi utviklet BrightAnalytics AI-agent for IFRS 18. Den veileder dere når dere tilpasser resultatregnskapet. Agenten jobber i bakgrunnen og forenkler arbeidet:
- Analyserer oppsettet: Den vurderer dagens kontoplan og resultatregnskap og viser nøyaktig hvilke endringer som kreves for å oppfylle kravene.
- Foreslår riktig plassering: Agenten forutsier automatisk hvor postene skal plasseres i de nye kategoriene og de obligatoriske delsummene.
- Gir en konkret plan: Med automatiske mappingforslag lager den en tydelig plan for en smidig migrering.
- Forenkler det endelige oppsettet: Til slutt kan dere la agenten kontrollere den oppdaterte strukturen på nytt. Slik sikrer dere at den oppfyller kravene i applikasjonen.
Ikke vent til 2027
For å være klare til ikrafttredelsen 1. januar 2027 må dataene for 2026 struktureres om retrospektivt. Dere trenger ikke gjøre omleggingen alene. Med BrightAnalytics får dere det beste fra to verdener: en fleksibel, AI-drevet plattform som automatiserer det tunge arbeidet, og et dedikert Customer Success-team som veileder dere hele veien. Sammen sørger vi for at de nåværende rapporteringsprosessene fungerer som før mens dere tilpasser dere den nye globale standarden.